
Quando a política entra em um período de maior tensão, o mercado costuma reagir antes mesmo de existir uma mudança concreta na economia. A Bolsa oscila, o dólar pode variar, os juros futuros se mexem e as manchetes se tornam mais intensas. Para quem acompanha investimentos, isso pode gerar a sensação de que é preciso decidir tudo imediatamente. Para quem está apenas tentando pagar as contas e formar uma reserva, a impressão é de que o futuro ficou ainda mais distante.
O ponto de partida saudável é separar notícia de decisão. Uma queda forte não é, por si só, uma ordem para vender. Uma alta posterior também não é uma garantia de recuperação. Em momentos de instabilidade política, o mais útil para a vida financeira costuma ser voltar aos fundamentos: orçamento, reserva, prazo, diversificação e conhecimento dos riscos assumidos.
📖 Neste artigo · ⏱ 6 min de leitura
- Por que a política mexe tanto com os ativos?
- O que pode mudar no bolso de quem não investe na Bolsa?
- O que esperar sem cair em previsão fácil
- Quatro atitudes práticas para um período de incerteza
- O que a Bíblia ensina sobre prudência quando o cenário muda
- Uma decisão melhor do que tentar prever a próxima queda
- Fontes e referências
Por que a política mexe tanto com os ativos?
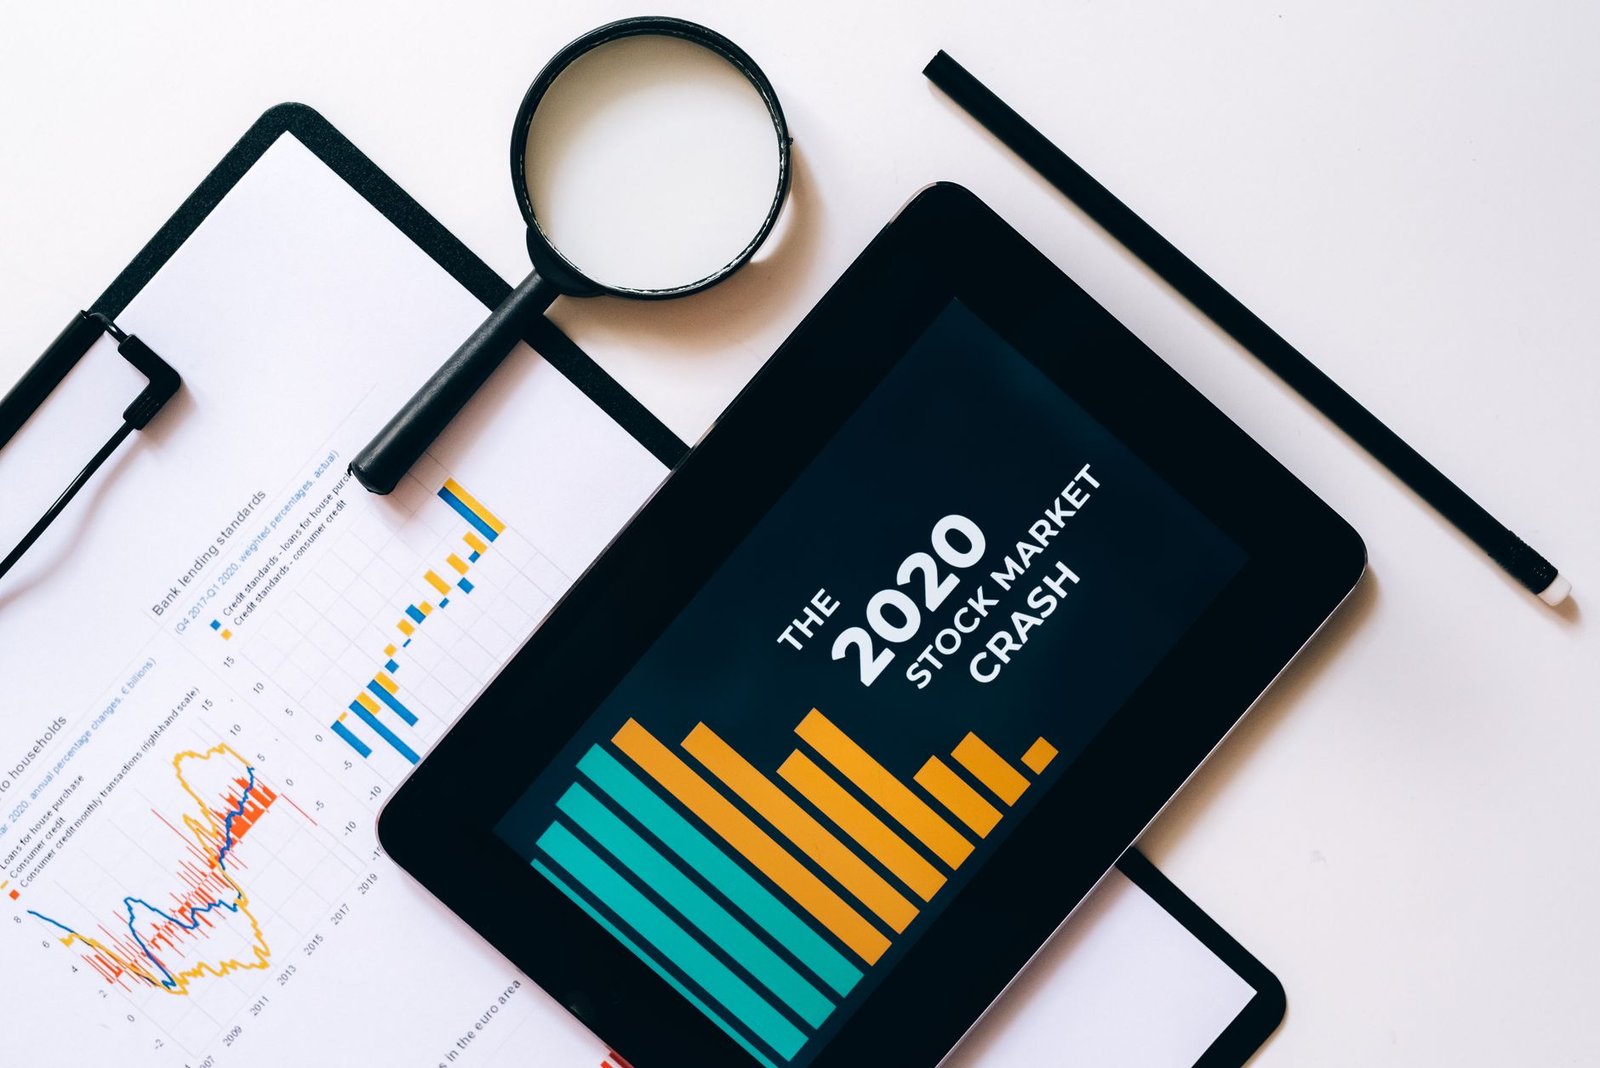
Preços de ativos refletem expectativas. Empresas, famílias e investidores tentam estimar como serão os impostos, os gastos públicos, os juros, a inflação, o crédito e o ambiente de negócios nos próximos anos. Quando há dúvida sobre essas variáveis, aumenta o prêmio de risco exigido pelo mercado. Isso pode pressionar os juros futuros, a moeda e as ações, especialmente as mais sensíveis ao crédito e ao crescimento econômico.
As oscilações recentes do mercado brasileiro foram associadas, por fontes de economia, à incerteza sobre a condução fiscal e os próximos passos da política econômica. Isso ajuda a explicar o nervosismo, mas não permite prever o próximo pregão. Mercado é expectativa, e expectativas podem mudar rapidamente quando surgem dados, anúncios e decisões novas.
O que pode mudar no bolso de quem não investe na Bolsa?
A crise política não chega apenas pelo gráfico do Ibovespa. Se a percepção de risco aumenta por mais tempo, o crédito pode ficar mais caro, empresas podem adiar investimentos e produtos dependentes de insumos importados podem sofrer pressão quando o câmbio sobe. Nada disso acontece de maneira automática ou igual para todas as famílias, mas são canais que merecem atenção.
- Juros e crédito: financiamentos, cartão e empréstimos já contratados exigem revisão cuidadosa. Quem pensa em assumir uma dívida precisa comparar o Custo Efetivo Total, não apenas a taxa anunciada.
- Inflação e consumo: uma moeda mais fraca pode afetar itens com componentes importados. O orçamento mensal ajuda a perceber cedo onde há pressão.
- Investimentos: títulos e ações oscilam por motivos diferentes. Prazo, liquidez e objetivo são mais importantes que tentar acertar a manchete do dia.
- Emprego e renda: negócios reduzem ou aceleram planos conforme enxergam o futuro. Ter uma reserva não elimina o risco, mas cria tempo para decidir melhor.
O que esperar sem cair em previsão fácil
Há três cenários razoáveis para acompanhar, sem apostar em uma certeza. No primeiro, sinais claros de responsabilidade fiscal e previsibilidade institucional reduzem parte da tensão e melhoram a leitura do risco. No segundo, a incerteza persiste e o mercado continua alternando dias de alta e baixa conforme novas notícias aparecem. No terceiro, fatores externos, como juros internacionais ou preço de commodities, ampliam ou compensam o movimento local.
O leitor não precisa transformar esses cenários em operações. Eles servem para evitar duas armadilhas: acreditar que uma única notícia define o destino da economia e manter uma carteira que só funciona se tudo der certo. Quem investe para objetivos de médio e longo prazo precisa revisar a adequação dos produtos ao plano, não perseguir cada oscilação.
Quatro atitudes práticas para um período de incerteza
- Proteja o caixa essencial. Antes de ampliar risco, confira se a reserva de emergência está em opção líquida e compatível com sua necessidade.
- Revise dívidas caras. Juros rotativos e crédito mal contratado pesam mais quando o cenário fica incerto. Liste saldo, taxa, prazo e possibilidade de troca.
- Confira a diversificação. Diversificar não impede perdas, mas reduz a dependência de uma única empresa, setor ou acontecimento político.
- Defina uma regra antes da emoção. Anote por que você investe, qual é seu prazo e quando faria uma revisão. Uma regra simples é mais útil que uma reação impulsiva.
Se você ainda está começando, talvez a melhor decisão seja não correr para produtos que não entende. Liquidez, risco de crédito, marcação a mercado e tributação precisam fazer parte da avaliação. A educação financeira não elimina a volatilidade, mas reduz a chance de uma escolha tomada no susto.
O que a Bíblia ensina sobre prudência quando o cenário muda
A Bíblia não oferece uma carteira pronta nem promete que uma pessoa de fé estará livre de perdas. Ela oferece princípios para lidar com recursos, trabalho e incerteza. Em Provérbios 21:5, o planejamento diligente é apresentado como caminho de abundância, enquanto a pressa conduz à falta. Esse contraste conversa diretamente com períodos em que a ansiedade pede decisões rápidas.
José, no Egito, é outro exemplo importante. Em Gênesis 41, ele interpreta um tempo de fartura e escassez e propõe armazenamento durante os anos bons. O ensinamento não é adivinhar ciclos com precisão; é reconhecer que a abundância não deve levar ao desperdício e que a preparação protege famílias e comunidades quando o cenário muda.
Jesus também ensina a considerar os custos antes de começar uma construção, em Lucas 14:28. Aplicado às finanças, isso convida a calcular antes de financiar, investir ou aumentar o padrão de vida. Prudência não é paralisia. É agir com informação, limites e responsabilidade.
Por fim, Filipenses 4:6-7 lembra que ansiedade não precisa ser a única resposta à incerteza. A oração não substitui organização financeira, assim como uma planilha não substitui sabedoria. As duas coisas podem caminhar juntas: paz para não agir no impulso e disciplina para cumprir o que foi planejado.
Uma decisão melhor do que tentar prever a próxima queda
Em vez de perguntar apenas se a Bolsa vai cair ou subir amanhã, vale perguntar: minha reserva está acessível? Minha dívida está sob controle? Eu entendo os investimentos que tenho? Minha carteira depende de um único cenário político? Tenho um orçamento que mostra o que precisa ser ajustado se os custos aumentarem?
Essas perguntas não dão manchete, mas dão direção. Crises políticas e oscilações de mercado passam por ciclos. A disciplina de organizar o dinheiro, estudar antes de investir e evitar promessas fáceis continua útil em qualquer governo e em qualquer fase da Bolsa.
Fontes e referências
- Agência Brasil: mercado, dólar e incerteza fiscal.
- Banco Central: Relatório Focus.
- B3: informações institucionais e educativas sobre mercado.
Compartilhe este artigo:
Continue lendo:
Continue aprendendo no Sabedoria Financeira
Escolha uma ação simples para aplicar o que acabou de ler ou seguir para um conteúdo relacionado.
Gomes é investidor por conta própria e estudioso das Escrituras. Une a prática de administrar os próprios recursos no dia a dia do mercado brasileiro com uma formação cristã que molda a forma como enxerga dinheiro, trabalho e propósito. É a partir dessa combinação — disciplina financeira e sabedoria bíblica — que nasce o conteúdo do Sabedoria Financeira: educação financeira honesta, sem promessa de enriquecimento fácil, e sempre com uma perspectiva de fé genuína, não decorativa.