
Nas últimas semanas, uma onda de vídeos e posts alarmistas circulou nas redes com títulos como “é o fim do Tesouro Direto?” e “governo vai intervir no Tesouro Direto?”. A origem real é bem menos dramática do que os títulos sugerem: o debate gira em torno de ajustes na forma como o Tesouro Nacional gerencia a emissão de títulos IPCA+ diante de um cenário de inflação e juros elevados — não existe qualquer proposta de “acabar” com o programa, que é uma das políticas públicas de maior sucesso do Brasil desde sua criação em 2002.
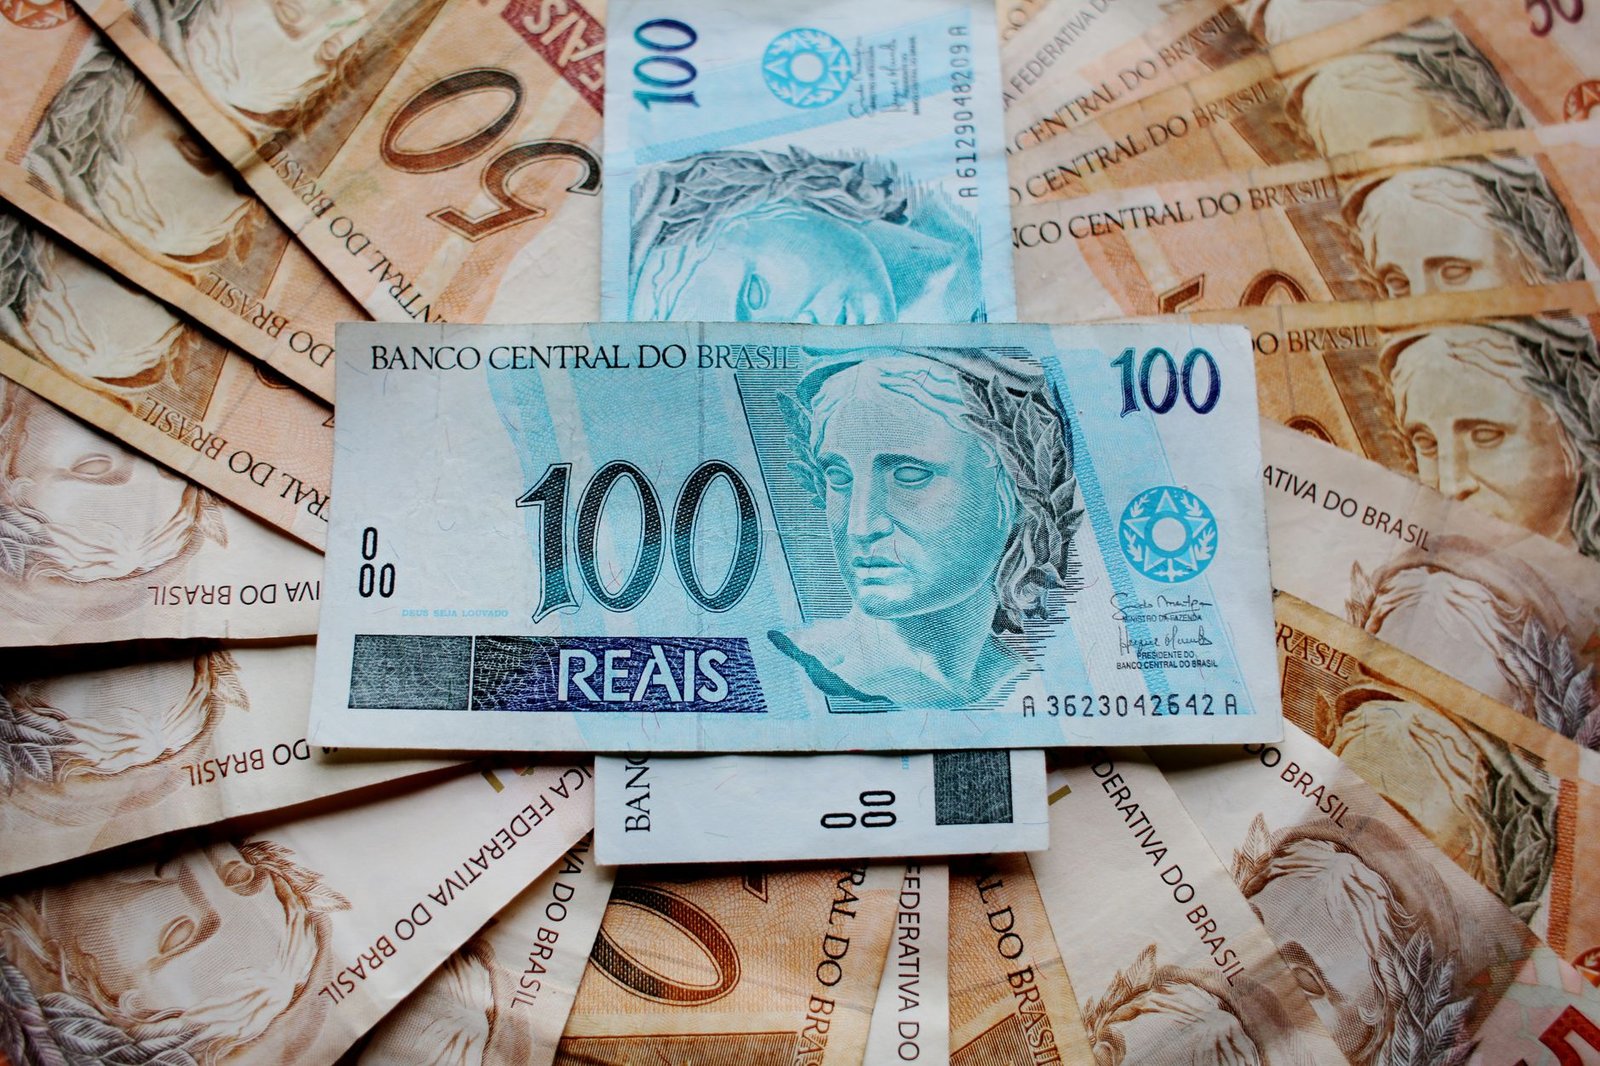
Ainda assim, o burburinho tem um efeito colateral bom: trouxe o Tesouro Direto de volta ao centro da conversa sobre investimentos. Este guia explica o que é, como funciona, os tipos de título disponíveis e como escolher o mais adequado ao seu objetivo — sem alarmismo, com base no que o produto realmente é.
O que é o Tesouro Direto, exatamente
Tesouro Direto é um programa do Tesouro Nacional, em parceria com a B3, que permite a pessoas físicas comprar títulos públicos federais pela internet. Na prática, ao comprar um título, você empresta recursos ao governo federal e recebe a remuneração prevista nas regras do título, observadas suas condições e seu vencimento.
Títulos públicos federais têm risco de crédito associado ao governo federal e não contam com a garantia do FGC. Isso não significa risco zero: preço, liquidez e adequação ao objetivo também precisam ser considerados.
Os 3 tipos de título e quando usar cada um
Tesouro Selic (LFT)
O Tesouro Selic acompanha a taxa Selic e costuma ter menor sensibilidade às oscilações de preço do que títulos de prazo mais longo. A liquidez, os prazos e as condições de venda devem ser conferidos no Tesouro Direto antes de qualquer decisão; a adequação para uma reserva depende da situação de cada pessoa.
Tesouro IPCA+ (NTN-B)
O Tesouro IPCA+ combina a variação do IPCA com uma taxa contratada no momento da compra. Pode ser considerado para objetivos de longo prazo compatíveis com seu vencimento. Antes do vencimento, seu preço pode oscilar com as condições de mercado.
Tesouro Prefixado (LTN/NTN-F)
O Tesouro Prefixado tem remuneração definida no momento da compra e pode oscilar de preço antes do vencimento. Por isso, é importante avaliar prazo, necessidade de liquidez e tolerância a oscilações, sem tentar prever o comportamento futuro dos juros.
Comparativo rápido
| Título | Melhor para | Risco de mercado se vender antes | Liquidez |
|---|---|---|---|
| Tesouro Selic | Reserva de emergência | Muito baixo | D+1 |
| Tesouro IPCA+ | Aposentadoria, longo prazo | Médio a alto | D+1 (com deságio possível) |
| Tesouro Prefixado | Aposta em queda de juros | Alto | D+1 (com deságio possível) |
Como comprar: passo a passo
- Abra conta em uma corretora habilitada (praticamente todas as grandes — XP, Rico, BTG, Nu Invest, Inter — oferecem acesso gratuito ao Tesouro Direto).
- Transfira o valor via TED, PIX ou transferência entre contas do mesmo CPF.
- Escolha o título de acordo com seu objetivo (veja tabela acima) e a data de vencimento mais próxima do seu horizonte de uso do dinheiro.
- Confirme a compra — a liquidação ocorre no mesmo dia útil ou no seguinte, dependendo do horário da operação.
- Acompanhe pelo extrato da própria corretora ou diretamente no site do Tesouro Direto (tesourodireto.com.br), que mostra a rentabilidade diária de cada título.
Tributação: o que desconta do seu rendimento
A tributação incide conforme as regras aplicáveis ao título e ao prazo. Custos, taxas de custódia e eventuais regras de isenção podem mudar; consulte as condições oficiais do Tesouro Direto e da instituição utilizada antes de investir.
Tesouro Direto x CDB x Poupança: comparação direta
A comparação entre Tesouro Direto, CDB e poupança depende de prazo, tributação, taxas, liquidez, risco e regras vigentes. Use simuladores e fontes oficiais para comparar produtos antes de decidir.
Erros comuns de quem está começando no Tesouro Direto
- Comprar Tesouro IPCA+ de vencimento longo para reserva de emergência. Se você precisar resgatar em um momento de alta de juros, pode vender com prejuízo. Reserva de emergência é Tesouro Selic, ponto final.
- Vender no pânico após ver o preço cair. Quedas de preço em títulos IPCA+ e prefixados são normais e não significam perda real, a menos que você venda antes do vencimento. Quem segura até o fim recebe a taxa contratada.
- Não comparar a taxa oferecida com o histórico. Antes de comprar um IPCA+, vale checar se a taxa de juro real oferecida está em linha com a média histórica do título — taxas muito acima da média costumam refletir expectativa de aperto monetário maior.
- Concentrar tudo em um único vencimento. Comprar títulos com vencimentos escalonados (2028, 2032, 2040, por exemplo) reduz o risco de precisar vender um título específico em momento desfavorável.
A prudência de diversificar entre títulos
“Reparte com sete e ainda com oito, porque não sabes que mal haverá sobre a terra.” (Eclesiastes 11:2, ACF)
O princípio bíblico de não concentrar tudo em uma única cesta é literalmente o que Salomão recomenda em Eclesiastes: diversificar entre diferentes riscos e horizontes, porque ninguém sabe com certeza o que o futuro reserva. Aplicado ao Tesouro Direto, isso significa não colocar toda a reserva de longo prazo em um único tipo de título — combinar Selic (liquidez), IPCA+ (proteção de longo prazo) e, com moderação, prefixado (aposta calculada), de acordo com seus objetivos específicos.
Perguntas frequentes
O governo pode mesmo “acabar” com o Tesouro Direto?
Não há qualquer proposta formal nesse sentido. O debate recente girou em torno do custo fiscal de financiamento via títulos IPCA+ em cenário de juros altos — uma discussão técnica sobre gestão da dívida pública, não sobre extinguir o programa, que é peça central da política de endividamento do país há mais de duas décadas.
Posso perder dinheiro no Tesouro Direto?
Se você segurar o título até o vencimento, recebe exatamente a taxa contratada — sem risco de perda relacionada a preço. O risco existe apenas se precisar vender antes do prazo, e o mercado estiver com taxas de juros mais altas do que quando você comprou (fazendo o preço do seu título cair).
Qual o valor mínimo para começar?
A partir de aproximadamente R$ 30, dependendo do título e sua cotação no dia. Não é necessário ter um valor alto para começar a investir com segurança.
Onde continuar?
Leia também: Ações de Dividendos: 13 Empresas da B3 e FIIs 2026: 8 Fundos Imobiliários.
Este artigo tem finalidade educacional e reflete o entendimento público disponível em julho de 2026 sobre o programa Tesouro Direto. Não constitui recomendação personalizada de investimento. Consulte um profissional habilitado e as fontes oficiais em tesourodireto.com.br. Veja nossos Termos de Uso.
Entenda os conceitos: Tesouro Selic, Tesouro IPCA+, Tesouro Prefixado e marcação a mercado.
Continue aprendendo no Sabedoria Financeira
Escolha uma ação simples para aplicar o que acabou de ler ou seguir para um conteúdo relacionado.
Gomes é investidor por conta própria e estudioso das Escrituras. Une a prática de administrar os próprios recursos no dia a dia do mercado brasileiro com uma formação cristã que molda a forma como enxerga dinheiro, trabalho e propósito. É a partir dessa combinação — disciplina financeira e sabedoria bíblica — que nasce o conteúdo do Sabedoria Financeira: educação financeira honesta, sem promessa de enriquecimento fácil, e sempre com uma perspectiva de fé genuína, não decorativa.