
Nos últimos dias, três números voltaram a dominar o noticiário econômico brasileiro: um juro real próximo de 9% ao ano, uma dívida pública que já passa de R$ 10,9 trilhões (cerca de 82,5% do PIB) e mais de 83,9 milhões de brasileiros com o nome negativado, subindo há 19 meses seguidos. São dados preocupantes, mas o que realmente importa para quem lê este artigo não é discutir cenário político — é entender como a dívida pública e esses outros indicadores chegam até a sua mesa, seu cartão de crédito e sua reserva de emergência. Este texto não faz previsão eleitoral nem promete que um ou outro resultado vai “resolver” a economia. A proposta é mais simples: traduzir números grandes em decisões pequenas e práticas que você pode tomar hoje.
Antes de prosseguir, um aviso necessário: nada neste artigo é recomendação de investimento. São informações educativas para ajudar você a organizar as próprias finanças com mais clareza, independentemente de quem estiver no poder.
📖 Neste artigo · ⏱ 10 min de leitura
- O que de fato aconteceu com a dívida pública
- Por que o juro real de 9% ao ano pesa tanto
- O recorde de negativados e o que ele revela
- O que ainda é incerto
- Como esses números aparecem no mercado de ações
- O que a parábola dos talentos ensina sobre administrar em tempos incertos
- Atitudes práticas para o seu orçamento agora
- Como isso pode chegar à mesa e ao bolso da família
- Conclusão: o que fazer com o que está nas suas mãos
O que de fato aconteceu com a dívida pública
A dívida pública é, em termos simples, a soma de tudo que o governo federal, estados e municípios devem a quem comprou seus títulos — bancos, fundos de investimento, investidores pessoa física e até governos estrangeiros. Quando o governo gasta mais do que arrecada, ele cobre a diferença emitindo mais dívida. Hoje esse estoque está em torno de R$ 10,9 trilhões, o equivalente a 82,5% de tudo que o Brasil produz em um ano (o PIB, Produto Interno Bruto). É o maior patamar desde o período da pandemia, quando o governo gastou pesado para sustentar empregos e renda.
Isso por si só não é uma tragédia — países desenvolvidos também têm dívidas relevantes. O problema aparece quando essa dívida precisa ser financiada a um custo muito alto, e é aí que entra o segundo número: o juro real.
Por que o juro real de 9% ao ano pesa tanto
O juro real é a taxa de juros descontada a inflação — ou seja, o ganho (ou custo) efetivo depois de considerar a perda do poder de compra da moeda. Um juro real de 9% ao ano é considerado um dos mais altos do mundo. Para o governo, isso significa pagar muito caro para rolar sua dívida, o que consome uma fatia cada vez maior do orçamento público que poderia ir para saúde, educação ou infraestrutura.
Para você, pessoa física, o efeito chega de duas formas opostas:
- Quem toma crédito sofre mais: financiamento de carro, cartão de crédito, cheque especial e empréstimo pessoal ficam mais caros, porque os bancos emprestam com base na taxa básica de juros e no custo de captação do próprio governo.
- Quem investe em renda fixa se beneficia: títulos públicos (Tesouro Direto) e produtos bancários atrelados ao CDI pagam mais, porque precisam competir com uma taxa básica elevada para atrair investidores.
Ou seja, o mesmo número — juro real de 9% — é um problema para quem deve e uma oportunidade para quem tem dinheiro sobrando para aplicar. A pergunta que cabe fazer é: em qual dos dois lados você está hoje?
O recorde de negativados e o que ele revela
O terceiro dado é talvez o mais humano de todos: 83,9 milhões de brasileiros negativados, em alta por 19 meses seguidos. Negativado é quem está com o nome registrado em órgãos de proteção ao crédito por não ter pago uma dívida no prazo combinado. Esse número recorde mostra que, mesmo com juros altos tentando conter o consumo, uma parcela enorme da população já não consegue honrar compromissos assumidos — muitas vezes por conta de juros que encareceram parcelas, ou pela perda de renda.
Esse dado importa para o seu planejamento mesmo que você não esteja negativado. Ele indica um ambiente de crédito mais apertado, bancos mais cautelosos para emprestar e, possivelmente, condições piores para quem precisar financiar algo nos próximos meses. Também é um alerta: entrar em dívidas que não cabem no orçamento é mais fácil do que parece, e sair dessa situação costuma ser bem mais difícil e caro.
O que ainda é incerto
É importante separar o que é fato do que é possibilidade. Os três números acima — dívida, juro real e negativados — são dados divulgados e datados de 6 de outubro de 2026. O que ainda é incerto é como a política econômica vai evoluir daqui para frente, incluindo decisões sobre gastos públicos, reformas e a trajetória da taxa básica de juros. Ninguém pode garantir se os juros vão cair, subir ou permanecer estáveis, nem qual será o resultado de qualquer disputa eleitoral. Desconfie de quem afirma ter certeza sobre isso — o que existe são cenários possíveis, não previsões garantidas.
Como esses números aparecem no mercado de ações
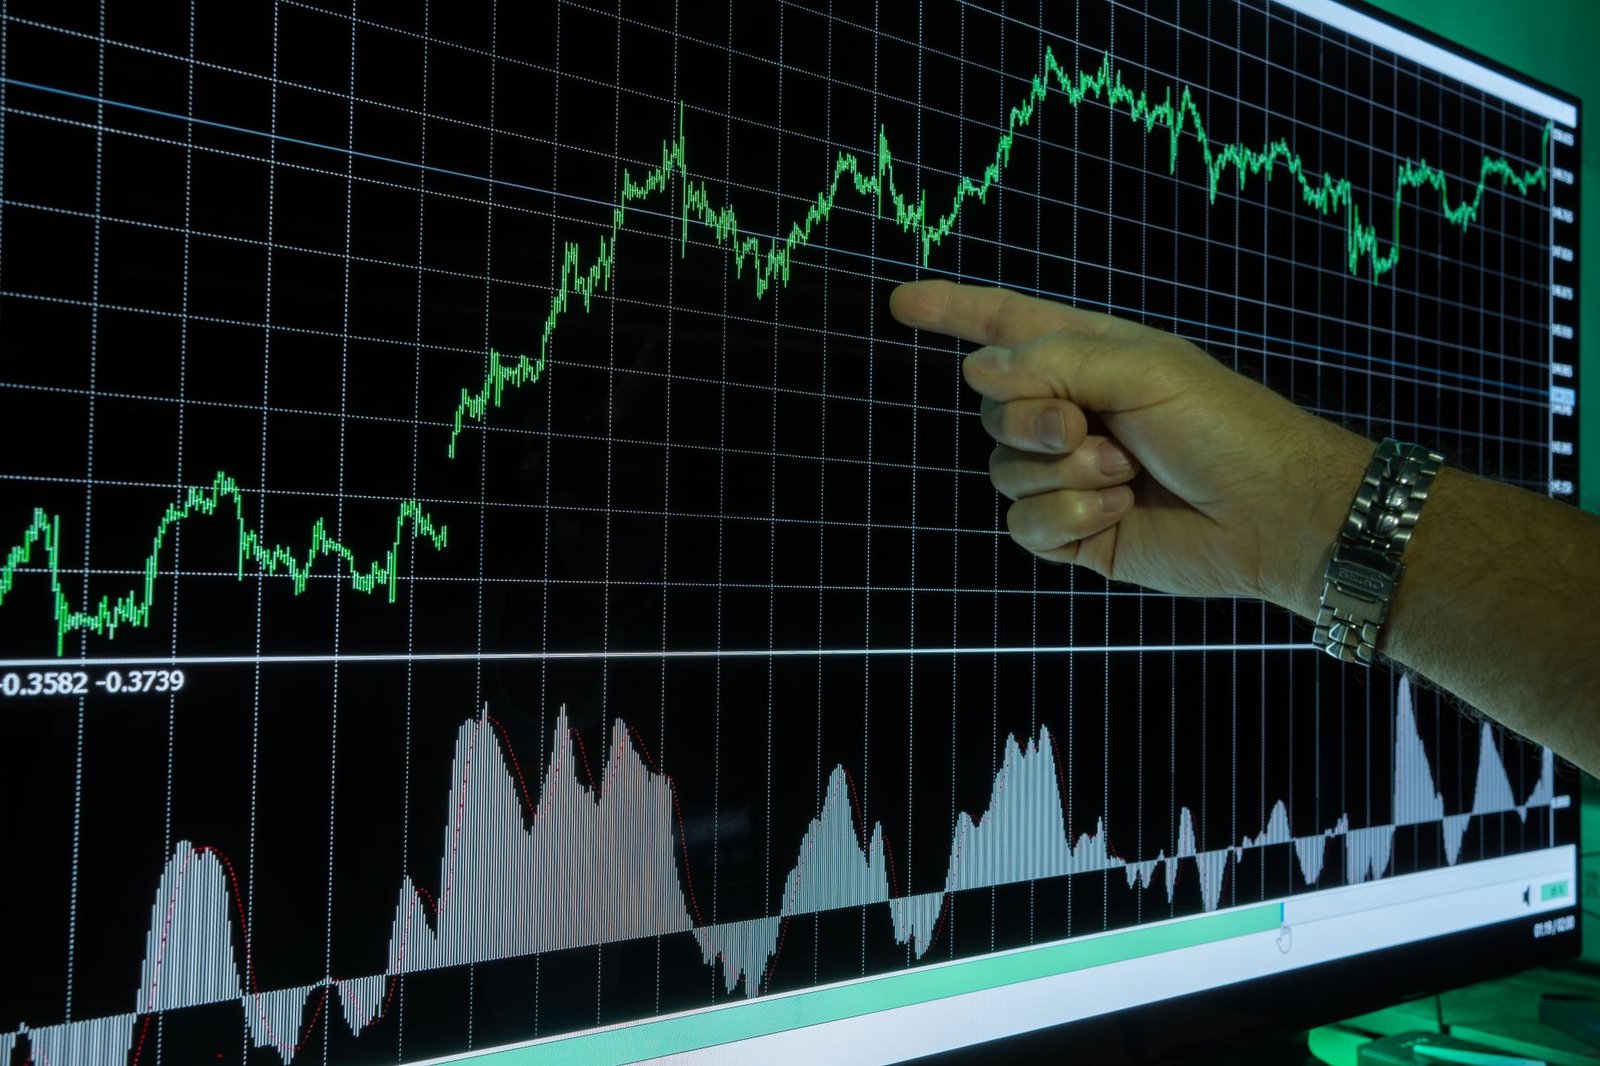
Para ilustrar como a percepção sobre a economia se reflete no dia a dia do mercado, vale olhar o snapshot de ações mais negociadas na B3 em 6 de outubro de 2026. Papéis como B3SA3 (a própria bolsa de valores) subiram 22,63% no dia, fechando a R$ 23,30. Bancos como Bradesco (BBDC4, +13,57%, a R$ 21,84), Banco do Brasil (BBAS3, +11,00%, a R$ 26,33) e Itaú (ITUB4, +10,37%, a R$ 49,48) também tiveram altas expressivas. A Cosan (CSAN3) avançou 23,79%, a R$ 5,10, e a Petrobras (PETR4) subiu 8,19%, a R$ 55,36.
Entre os destaques do dia, Magazine Luiza (MGLU3) liderou com alta de 24,18%, seguida por Cosan e B3SA3. Já Vale (VALE3) recuou 0,97%, enquanto Copel (CPLE3) e Ambev (ABEV3) tiveram altas mais modestas, de 3,85% e 4,17% respectivamente.
Esses movimentos fortes em um único dia costumam refletir expectativas do mercado sobre juros, política fiscal e cenário eleitoral — não são indicação de tendência de longo prazo. Oscilações de dois dígitos em um dia são normais em ações individuais, especialmente em períodos de maior incerteza política e econômica, mas não devem ser interpretadas como sinal de que “é hora de comprar” ou “é hora de vender”. Decisões de investimento exigem análise mais ampla, horizonte de tempo definido e, idealmente, orientação profissional.
O que a parábola dos talentos ensina sobre administrar em tempos incertos
Em Mateus 25, Jesus conta a parábola dos talentos: um homem, antes de viajar, entrega bens a três servos, cada um segundo sua capacidade. Dois deles administram o que receberam e conseguem multiplicar; o terceiro, com medo de errar, simplesmente enterra o que lhe foi confiado e não faz nada com isso. Quando o senhor retorna, elogia os que agiram com responsabilidade e repreende o que ficou paralisado pelo medo.
A lição não é sobre fórmulas de enriquecimento — é sobre atitude diante da incerteza. Em um cenário de juros altos, dívida pública elevada e recorde de inadimplência, é tentador either ignorar completamente as finanças (por achar que “nada que eu fizer vai importar diante de um problema tão grande”) ou agir por impulso, movido pelo medo das manchetes. A parábola sugere um caminho do meio: administrar com cuidado o que está sob sua responsabilidade — seu orçamento, suas dívidas, sua reserva — mesmo sem controlar o cenário macroeconômico. Você não decide a taxa de juros do país, mas decide quanto vai gastar, quanto vai guardar e como vai lidar com o crédito que já tem.
Atitudes práticas para o seu orçamento agora
Diante desse cenário, algumas atitudes prudentes fazem sentido independentemente de quem for eleito ou de para onde os juros caminharem:
1. Revise dívidas com juros altos
Com o juro real em patamar elevado, dívidas rotativas (cartão de crédito, cheque especial) ficam ainda mais caras. Se você tem alguma, priorize quitá-la ou renegociá-la antes de pensar em investir. Pagar uma dívida de cartão que cobra juros muito acima do que qualquer investimento costuma render é, na prática, o “retorno” mais garantido que existe.
2. Fortaleça a reserva de emergência
Em um ambiente de crédito mais restrito — reflexo do recorde de negativados — ter uma reserva de emergência equivalente a alguns meses de despesas essenciais reduz a necessidade de recorrer a empréstimos caros em caso de imprevisto, como perda de emprego ou gasto médico inesperado.
3. Avalie oportunidades em renda fixa, mas sem pressa
O juro real elevado torna certos produtos de renda fixa, como títulos do Tesouro Direto, mais atrativos em termos de remuneração nominal. Ainda assim, é preciso considerar o prazo, a necessidade de liquidez (poder resgatar o dinheiro quando precisar) e o seu objetivo antes de aplicar. Não é porque a taxa está alta que qualquer aplicação serve para qualquer objetivo.
4. Evite decisões por impulso baseadas em notícias eleitorais
Expectativas sobre eleições costumam gerar volatilidade na bolsa, como vimos no snapshot de 6 de outubro de 2026, com variações de mais de 20% em algumas ações no mesmo dia. Tomar decisões de investimento com base em manchetes de curto prazo tende a ser arriscado. Se você já investe em ações, avalie se seu horizonte de tempo comporta essas oscilações.
5. Acompanhe, mas não se paralise
É saudável entender a conjuntura — afinal, ela afeta o custo do seu crédito, o rendimento dos seus investimentos e até as condições de emprego. Mas acompanhar não significa viver ansioso. Defina um momento periódico (mensal, por exemplo) para revisar seu orçamento e seus investimentos, em vez de reagir a cada notícia.
Como isso pode chegar à mesa e ao bolso da família
Esses números não são abstratos. Juros mais altos encarecem o financiamento de um carro ou de uma reforma na casa. A dívida pública elevada pressiona o governo a cortar gastos ou aumentar impostos, o que pode afetar desde o preço de combustíveis até benefícios sociais. O recorde de negativados sinaliza que vizinhos, familiares e colegas de trabalho podem estar enfrentando dificuldades financeiras reais — e isso tem efeito em cadeia sobre o consumo, o comércio local e até sobre o clima no ambiente de trabalho, quando empresas sentem queda nas vendas.
Para a família brasileira comum, o recado prático é: revisar o orçamento doméstico considerando que o crédito tende a continuar caro no curto prazo, evitar assumir novas dívidas que dependam de juros variáveis sem entender o impacto total, e priorizar a quitação de dívidas antigas antes de buscar novos compromissos financeiros.
Conclusão: o que fazer com o que está nas suas mãos
Você não vai resolver a dívida pública do Brasil, não vai decidir a taxa de juros do país e não vai mudar sozinho o número de brasileiros negativados. Mas, como na parábola dos talentos, o que está sob sua responsabilidade — o orçamento da sua casa, as dívidas no seu nome, a reserva que você consegue construir — está inteiramente nas suas mãos. Em vez de esperar que um novo presidente “resolva” a economia, a atitude mais prudente é organizar o que depende de você: cortar dívidas caras, fortalecer a reserva de emergência, e avaliar com calma — não com pressa — as oportunidades que o cenário de juros altos oferece em renda fixa.
Os dados de mercado citados aqui, com referência a 6 de outubro de 2026, mostram um dia de forte volatilidade na bolsa brasileira, refletindo incertezas políticas e econômicas. Isso reforça a importância de ter objetivos claros antes de investir e de não tomar decisões baseadas apenas no calor do momento.
Aviso importante: este artigo tem caráter educativo e informativo. Nenhum dos conteúdos aqui apresentados constitui recomendação de investimento. Antes de tomar decisões financeiras, avalie sua situação pessoal e, se necessário, busque orientação de um profissional qualificado.
Compartilhe este artigo:
Continue lendo:
Continue aprendendo no Sabedoria Financeira
Escolha uma ação simples para aplicar o que acabou de ler ou seguir para um conteúdo relacionado.
Gomes é investidor por conta própria e estudioso das Escrituras. Une a prática de administrar os próprios recursos no dia a dia do mercado brasileiro com uma formação cristã que molda a forma como enxerga dinheiro, trabalho e propósito. É a partir dessa combinação — disciplina financeira e sabedoria bíblica — que nasce o conteúdo do Sabedoria Financeira: educação financeira honesta, sem promessa de enriquecimento fácil, e sempre com uma perspectiva de fé genuína, não decorativa.