
Nesta semana, o Federal Reserve (Fed), o banco central dos Estados Unidos, elevou novamente sua taxa básica de juros, mesmo diante de pressões políticas para o contrário. A decisão, chamada de “Super Quarta” no mercado por reunir decisões de política monetária em vários países no mesmo dia, tem efeitos que atravessam o oceano e chegam, sim, ao orçamento das famílias brasileiras. A resposta curta é: quando o Fed sobe juros nos EUA, o dólar tende a ficar mais atrativo para investidores globais, o que pode pressionar o câmbio, encarecer produtos importados e influenciar as decisões do Banco Central do Brasil sobre a nossa própria taxa Selic.
Mas calma — isso não significa que o preço do pão vai disparar amanhã, nem que é hora de sair vendendo tudo por medo. Neste artigo vamos separar o que já é fato confirmado, o que ainda é incerteza do mercado, e o que dá para fazer de forma prudente com o dinheiro que você já tem guardado ou pretende guardar.
Também vamos usar um exemplo bíblico que tem tudo a ver com momentos de instabilidade econômica: a história de José no Egito, que soube se planejar para os anos difíceis antes que eles chegassem. Não se trata de previsão de futuro, mas de uma lição sobre preparação — algo que qualquer brasileiro pode aplicar diante de notícias de juros internacionais.
📖 Neste artigo · ⏱ 10 min de leitura
- O que aconteceu: o Fed sobe juros nos EUA
- Como isso pode chegar ao orçamento de uma família brasileira
- O que ainda é incerto
- José no Egito: planejamento para tempos incertos
- O que fazer agora: atitudes prudentes
- Por que o “modo José” é diferente de teologia da prosperidade
- E a bolsa brasileira, vale a pena olhar com atenção?
- Perguntas frequentes sobre o impacto do Fed no Brasil
- Conclusão: preparo em vez de pânico
O que aconteceu: o Fed sobe juros nos EUA
O Federal Reserve é o equivalente americano do nosso Banco Central: ele define a taxa de juros básica da maior economia do mundo. Quando essa taxa sobe, ela encarece o crédito nos EUA, torna os títulos públicos americanos (como os chamados Treasuries) mais rentáveis e, de forma geral, torna o dólar mais interessante para quem tem dinheiro para investir globalmente.
A decisão anunciada nesta “Super Quarta” reforça um movimento que o mercado já vinha observando: o Fed decidiu manter sua política independente de pressões políticas, incluindo as vindas do próprio governo americano. Isso é relevante porque mostra que a instituição prioriza o controle da inflação americana mesmo sob desgaste político — um sinal que os investidores tendem a interpretar como maior previsibilidade nas próximas decisões.
Vale destacar: decisão de juros nos EUA é fato confirmado. Já o que vai acontecer daqui para frente — se o Fed vai subir mais, manter ou reduzir — é incerteza, e ninguém, nem o mercado mais sofisticado, tem certeza absoluta sobre isso.
Como isso pode chegar ao orçamento de uma família brasileira
Existem alguns canais pelos quais decisões do Fed afetam o dia a dia de quem vive no Brasil:
- Câmbio: juros mais altos nos EUA tendem a atrair capital estrangeiro para lá, o que pode pressionar o real a se desvalorizar frente ao dólar. Um dólar mais caro encarece produtos importados, combustíveis (que têm componente internacional na formação de preço) e viagens ao exterior.
- Inflação: se o dólar sobe, insumos importados usados na indústria brasileira (eletrônicos, fertilizantes, alguns alimentos) ficam mais caros, e isso pode repassar aos preços ao consumidor final.
- Juros no Brasil: o Banco Central do Brasil frequentemente considera o cenário externo ao decidir sobre a Selic, nossa taxa básica de juros. Um Fed mais restritivo pode limitar o espaço para o Brasil reduzir juros internamente, mesmo que a inflação local esteja controlada.
- Crédito: juros mais altos, seja aqui ou lá fora, tendem a encarecer financiamentos, cartão de crédito rotativo e cheque especial. Quem já está endividado sente esse efeito mais rápido.
- Bolsa de valores: ações brasileiras, principalmente de empresas exportadoras ou ligadas a commodities, reagem a esses movimentos. Vale observar o comportamento do mercado hoje, dia 17 de setembro de 2026: entre as ações mais negociadas, VALE3 subiu +2,29%, GOAU4 +2,10% e BBAS3 +0,92%, enquanto MRVE3 caiu -4,90%, PMAM3 -4,76% e POMO4 (Marcopolo) -4,42%. Esse tipo de oscilação é comum em dias de decisão de juros internacional, refletindo como diferentes setores reagem de forma distinta ao mesmo evento.
O que ainda é incerto
É importante não tratar cenário como fato. Ninguém sabe com certeza:
- Se o real vai se desvalorizar de forma relevante nos próximos meses ou se vai se estabilizar.
- Se o Banco Central do Brasil vai subir, manter ou cortar a Selic na próxima reunião.
- Como a bolsa brasileira vai se comportar nas próximas semanas — o movimento de hoje entre as ações mais negociadas (com BBDC4 em R$ 18,15, -0,33%, LREN3 em R$ 11,26, -2,09%, CSNA3 em R$ 6,24, -3,41%, e MGLU3 em R$ 5,76, -3,03%) é uma fotografia de um único dia, não uma tendência garantida.
- Se haverá ou não repasse de preços significativo para o consumidor final no Brasil.
Essa incerteza não é motivo para pânico. É motivo para prudência e planejamento — e é aqui que entra a lição bíblica que vale a pena resgatar.
José no Egito: planejamento para tempos incertos
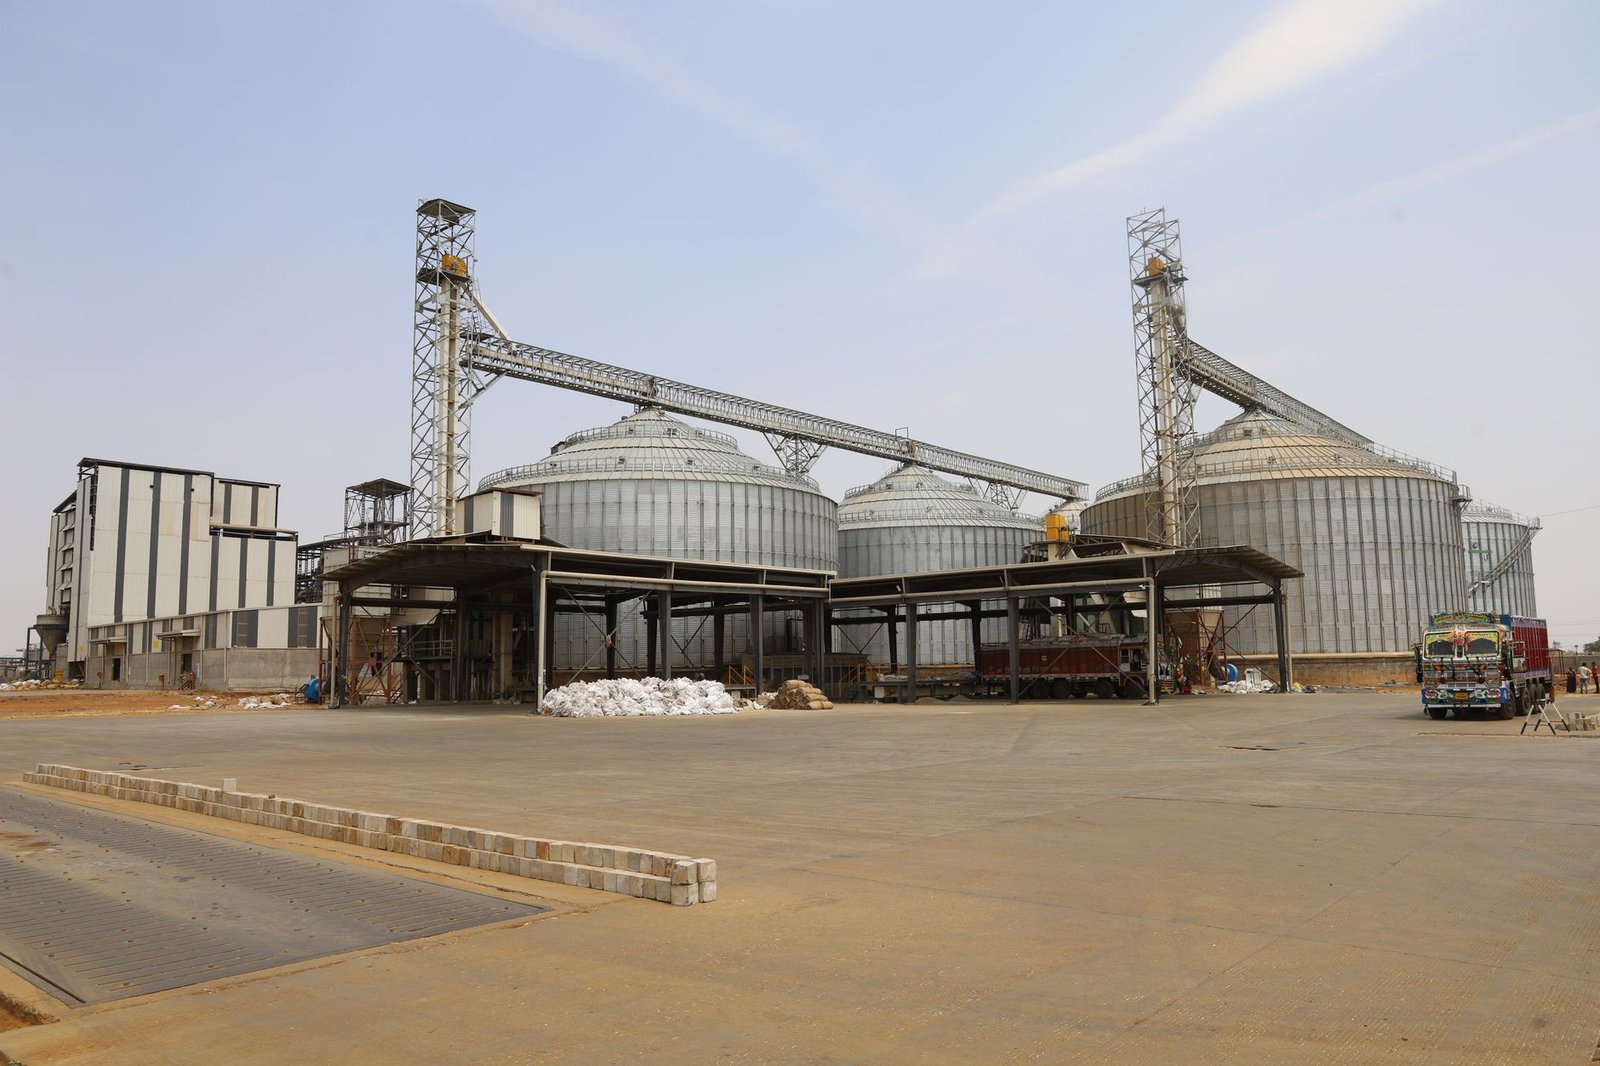
No livro de Gênesis, capítulo 41, José interpreta um sonho do Faraó que anunciava sete anos de fartura seguidos de sete anos de escassez no Egito. Em vez de esperar a crise chegar para reagir, José orienta que o país guarde uma parte da produção de grãos durante os anos bons, formando reservas que sustentariam a população nos anos difíceis.
O ponto central dessa história não é uma promessa de que “quem guarda nunca vai passar necessidade” — é uma lição prática sobre antecipação e disciplina. José não sabia exatamente quando a escassez chegaria com toda força, nem sabia todos os detalhes de como ela se desenrolaria. Mas ele soube agir com o que estava sob seu controle: guardar parte do que havia hoje, para ter margem de manobra amanhã.
Trazendo para o cenário atual: você não controla se o Fed vai subir juros de novo, nem se o dólar vai disparar. O que você controla é se tem ou não uma reserva de emergência, se está ou não endividado com juros altos, e se seus gastos estão organizados para suportar uma eventual alta de preços.
O que fazer agora: atitudes prudentes
1. Revise sua reserva de emergência
Reserva de emergência é aquele dinheiro guardado para cobrir de 3 a 6 meses de despesas essenciais, aplicado em algo de fácil resgate e baixo risco, como um fundo DI ou um CDB (Certificado de Depósito Bancário) com liquidez diária. Em cenários de instabilidade cambial e possível pressão inflacionária, ter essa reserva é o equivalente moderno a guardar grãos nos anos de fartura.
2. Evite dívidas com juros variáveis ou muito altos
Se juros no Brasil tendem a ficar mais altos por mais tempo por causa do cenário externo, cartão de crédito rotativo e cheque especial ficam ainda mais caros. Priorize quitar essas dívidas antes de pensar em qualquer novo investimento.
3. Não tome decisões por medo do dólar
Trocar economias em real por dólar de forma apressada, só porque “o Fed subiu juros”, costuma ser mais especulação do que planejamento. Se você tem objetivo real de gastar em dólar (viagem, estudo no exterior), planeje a compra aos poucos. Se não tem esse objetivo, não é preciso “correr para o dólar” por causa de uma notícia.
4. Observe, mas não reaja a cada oscilação diária da bolsa
O snapshot de mercado de hoje mostra ações subindo e caindo de forma relevante no mesmo dia — variações de -4,9% a +2,3% entre os papéis mais negociados. Isso é normal em dias de decisões de juros internacionais. Quem investe em ações precisa ter horizonte de longo prazo e não tomar decisões impulsivas baseadas em um único dia de volatilidade.
5. Diversifique dentro do que você entende
Diversificar significa não colocar todo o seu dinheiro em um único tipo de investimento. Isso reduz o impacto de um evento específico (como uma alta de juros nos EUA) sobre todo o seu patrimônio. Mas diversificação só funciona bem quando você entende o que está comprando — não adianta diversificar em produtos complexos que você não compreende.
Por que o “modo José” é diferente de teologia da prosperidade
É importante fazer uma distinção clara aqui. A história de José não é uma fórmula de “guarde e Deus vai multiplicar seu dinheiro”. Ela é uma lição de sabedoria prática: agir com disciplina hoje para ter estabilidade amanhã, especialmente diante de cenários que você não controla totalmente. Não existe garantia bíblica de retorno financeiro — existe um chamado à responsabilidade e ao planejamento, o que é bem diferente.
Da mesma forma, este artigo não promete que guardar dinheiro vai “proteger” você de qualquer oscilação de mercado. O que ele defende é que ter reservas, evitar dívidas caras e não tomar decisões por impulso são atitudes que aumentam sua capacidade de atravessar períodos de incerteza com menos sofrimento financeiro.
E a bolsa brasileira, vale a pena olhar com atenção?
Para quem já investe em ações, faz sentido acompanhar como diferentes setores reagem a esse tipo de notícia. No pregão de hoje, 17 de setembro de 2026, empresas ligadas a commodities e exportação, como VALE3 (+2,29%) e GOAU4 (+2,10%), tiveram desempenho melhor entre as mais negociadas, enquanto construtoras e empresas mais dependentes do consumo interno, como MRVE3 (-4,90%) e MGLU3 (-3,03%), sofreram mais. Isso ilustra como uma decisão de juros nos EUA pode ter efeitos bem diferentes dependendo do setor da economia.
Esse tipo de análise setorial é útil para quem já entende o mercado de ações, mas não é indicação de que um setor vai continuar subindo ou caindo. É apenas uma fotografia de um dia específico, dentro de um contexto de decisão de juros que impacta diferentes empresas de formas distintas.
Perguntas frequentes sobre o impacto do Fed no Brasil
Uma alta de juros nos EUA sempre desvaloriza o real?
Não necessariamente. Existem outros fatores que também influenciam o câmbio, como o cenário fiscal brasileiro, o preço de commodities exportadas pelo Brasil e o apetite global por risco. A alta de juros nos EUA é um fator entre vários, não o único.
Devo comprar dólar agora por causa dessa notícia?
Isso depende do seu objetivo. Se você vai viajar ou tem despesas em dólar programadas, considerar comprar aos poucos pode fazer sentido dentro do seu planejamento. Comprar dólar apenas como reação a uma notícia de curto prazo tende a ser mais especulação do que estratégia — e este texto não é recomendação de investimento.
A Selic no Brasil vai subir por causa disso?
Isso ainda é incerto. O Banco Central do Brasil considera vários fatores para decidir sobre a Selic, incluindo o cenário externo, mas também a inflação interna, o câmbio e o nível de atividade econômica do país. Não é possível prever com certeza qual será a próxima decisão.
Conclusão: preparo em vez de pânico
A decisão do Fed de subir juros nos EUA é real e tem canais concretos de impacto sobre o bolso do brasileiro: câmbio, inflação, juros internos e o comportamento da bolsa. Mas boa parte do que vem pela frente ainda é incerteza — e reagir com medo, comprando dólar às pressas ou tomando decisões precipitadas na bolsa, tende a fazer mais mal do que bem.
A lição de José no Egito continua atual: em vez de tentar prever exatamente o que vai acontecer, é mais sábio organizar o que está ao seu alcance — reserva de emergência, dívidas sob controle, gastos conscientes. Isso não garante que você vai escapar de qualquer oscilação econômica, mas aumenta sua capacidade de atravessar os períodos de instabilidade com mais tranquilidade.
Este artigo tem caráter educativo e não constitui recomendação de investimento. Os dados de mercado citados referem-se ao dia 17 de setembro de 2026 e podem mudar rapidamente. Antes de tomar decisões financeiras, avalie sua própria situação e, se necessário, busque orientação de um profissional qualificado.
Compartilhe este artigo:
Continue lendo:
Continue aprendendo no Sabedoria Financeira
Escolha uma ação simples para aplicar o que acabou de ler ou seguir para um conteúdo relacionado.

Gomes é investidor por conta própria e estudioso das Escrituras. Une a prática de administrar os próprios recursos no dia a dia do mercado brasileiro com uma formação cristã que molda a forma como enxerga dinheiro, trabalho e propósito. É a partir dessa combinação — disciplina financeira e sabedoria bíblica — que nasce o conteúdo do Sabedoria Financeira: educação financeira honesta, sem promessa de enriquecimento fácil, e sempre com uma perspectiva de fé genuína, não decorativa.